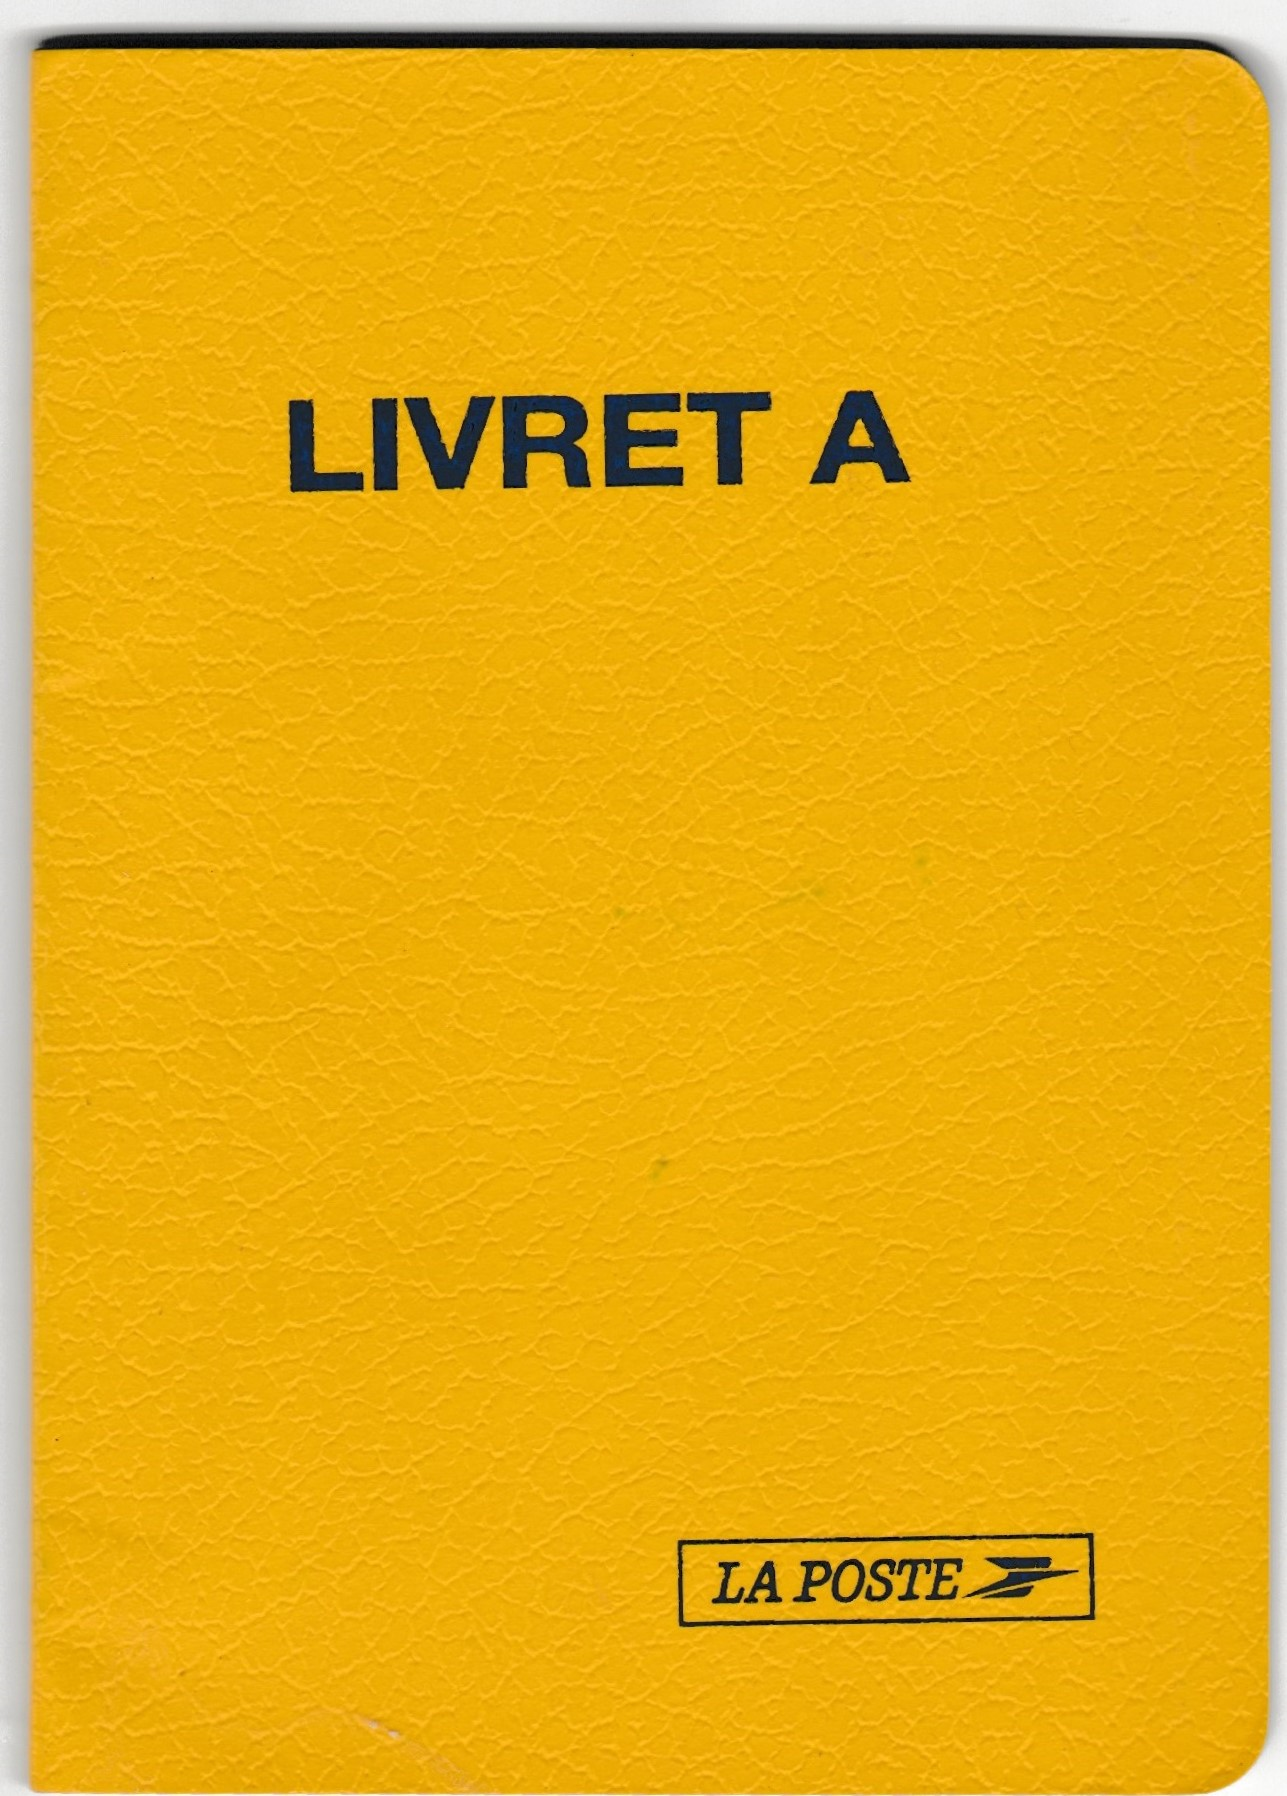
Les sommes versées sur le Livret A d’un enfant lui appartiennent et ne peuvent pas être considérées comme l’épargne de ses parents. La distinction est importante : les représentants légaux peuvent effectuer des opérations sur le compte, mais l’argent doit rester affecté aux intérêts du mineur. Une décision de la Cour de cassation précise aussi que la banque n’est pas automatiquement responsable de l’usage fait des fonds retirés.
Les sommes déposées appartiennent à l’enfant
Un versement effectué sur le livret d’un mineur peut être considéré comme une donation. Dans les propos rapportés par TF1 Info, l’avocate spécialisée en droit bancaire Aude Poulain de Saint-Père rappelle que les sommes créditées reviennent alors à l’enfant, et non aux parents qui les ont versées.
Cette règle concerne le capital déposé. Les parents ou représentants légaux peuvent, selon l’avocate citée, utiliser les intérêts produits par l’épargne, mais uniquement pour répondre aux besoins de l’enfant, notamment en matière d’éducation, de santé ou d’alimentation.
Il faut toutefois distinguer la propriété des fonds et leur gestion pendant la minorité. Les parents exercent en principe l’administration légale des biens de leur enfant mineur. La possibilité d’effectuer une opération sur le compte ne signifie donc pas que l’argent peut être employé à leur profit. (legifrance.gouv.fr)
Ce que dit la décision de la Cour de cassation
Le 11 octobre 2017, la première chambre civile de la Cour de cassation a examiné un litige portant sur des retraits opérés par une mère sur le compte de dépôt de son fils mineur. Les prélèvements effectués à son profit dépassaient 14 000 euros. Le tuteur de l’enfant avait demandé à la banque de rembourser les sommes concernées.
La Cour a cassé la décision qui avait condamné l’établissement bancaire. Elle a jugé que, dans cette affaire, l’administratrice légale pouvait effectuer seule des actes d’administration, notamment retirer des capitaux déposés sur le compte, et que la banque n’était pas garante de l’emploi de ces fonds. Cette décision portait sur un compte de dépôt et s’appuyait sur les textes applicables à l’époque. (legifrance.gouv.fr)
La décision ne signifie pas que les parents deviennent propriétaires de l’argent ni qu’ils peuvent le dépenser librement. Elle éclaire plutôt la responsabilité de la banque : celle-ci n’a pas à garantir que les sommes retirées par le représentant légal sont ensuite utilisées au bénéfice du mineur. L’avocate citée par TF1 Info estime que l’enfant peut demander des comptes à ses parents s’ils ont utilisé son capital à leur avantage.
Un taux actualisé depuis février
Le taux du Livret A était fixé à 1,5 % à partir du 1er février 2026. Il a ensuite été relevé à 1,7 % à compter du 1er août 2026. (economie.gouv.fr)
La rémunération du livret ne change pas le principe de propriété : le capital et les intérêts sont inscrits sur le compte de l’enfant, tandis que leur gestion pendant sa minorité relève de règles distinctes.
Source : TF1 INFO – L'info pour tous et pour chacun (www.tf1info.fr)
Article original : Consulter la source originale
Auteur : Pierre Fougères

 OFFRE SPÉCIALE · LIVRES ARTIA13