

Pourquoi la fin du statu quo à la Banque du Canada est de plus en plus probable
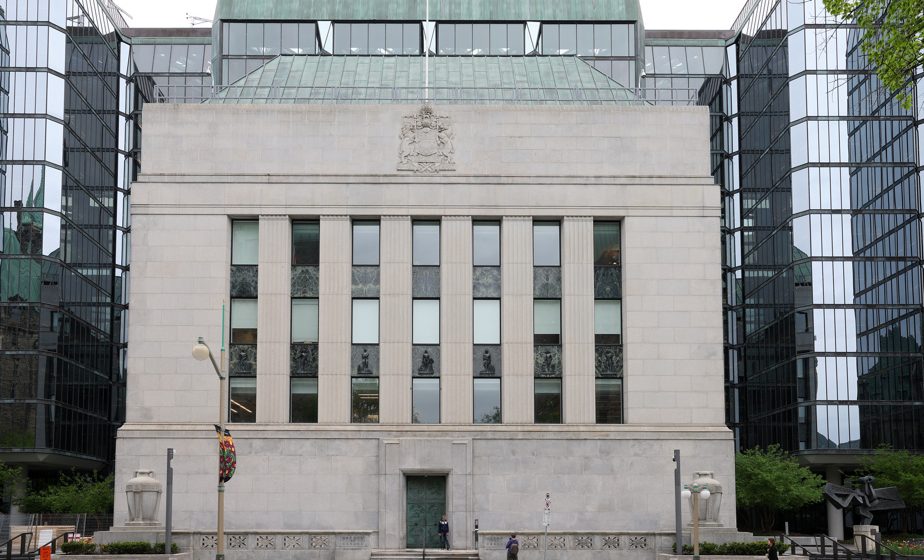
(Ottawa) Les opérateurs parient de plus en plus sur le fait que la Banque du Canada pourrait mettre fin à sa série de statu quo en matière de taux d’intérêt et procéder à une hausse dès le mois prochain.
Si de nombreux économistes restent sceptiques quant à une hausse des taux d’intérêt par la banque centrale cette année, les craintes que l’inflation ne devienne un problème plus tenace que prévu poussent certains à envisager le début d’un cycle de resserrement monétaire début 2027.
La Réserve fédérale américaine a récemment rompu avec sa politique d’inaction en procédant à la première hausse des taux aux États-Unis depuis plus de trois ans, dans le but de contenir les pressions inflationnistes.
La Banque du Canada, quant à elle, reste en retrait depuis près d’un an, maintenant son taux directeur à 2,25 %, en attendant de voir comment l’économie et l’inflation réagiront aux divers chocs. Au cours des six dernières réunions de la Banque, les marchés financiers ont massivement anticipé un maintien des taux.
Avant la décision de la banque centrale, le 2 septembre, de maintenir le taux inchangé, les probabilités d’un statu quo s’élevaient à 94 %, selon LSEG Data & Analytics.
Les prévisions fluctuent
À moins de deux mois de la prochaine décision de la Banque, prévue le 28 octobre, les marchés considèrent cette réunion comme un tirage au sort. Les cotes ont fluctué, mais penchent légèrement en faveur d’une hausse.
Claire Fan, économiste principale à la Banque Royale du Canada, indique que les cours du marché obligataire peuvent être considérés comme un baromètre de l’interprétation des nouvelles données économiques par les acteurs du marché.
L’évolution des cotes en faveur d’une éventuelle hausse en octobre pourrait refléter la persistance de prix élevés de l’énergie à l’échelle mondiale, notamment en raison de la guerre en Iran.
Le Conseil de direction de la Banque du Canada s’inquiète que les prix du pétrole restent élevés plus longtemps, selon le résumé des délibérations de sa décision de taux du 2 septembre. Bien que peu de signes indiquent que le coût élevé du carburant se répercute au-delà des pompes à essence, les décideurs de la banque centrale conviennent que des prix prolongés augmentent le risque d’inflation.
Les rendements d’obligations sous la loupe
Les anticipations du marché concernant de futures hausses des taux se reflètent également dans les rendements obligataires à long terme. Le Conseil de direction a noté une hausse des rendements obligataires mondiaux, en partie liée aux inquiétudes concernant la dette souveraine américaine.
Lorsque les anticipations du marché s’orientent vers des hausses de taux, les rendements obligataires augmentent. Cela rend l’emprunt plus coûteux pour les Canadiens, ce qui peut soulager la pression sur la banque centrale pour relever ses taux.
Randall Bartlett, économiste en chef adjoint chez Desjardins, souligne que cette situation offre une marge de manœuvre à la banque dans un contexte d’inflation élevée.
Une hausse en 2027 ?
Bartlett et Fan s’attendent à ce que la Banque du Canada reste en retrait jusqu’à la fin de l’année avant d’envisager une hausse des taux au premier trimestre 2027. Les risques d’inflation augmentent, mais les menaces pesant sur la croissance, notamment en raison d’un conflit tarifaire avec les États-Unis, tempèrent ces inquiétudes.
Stephen Brown, économiste en chef pour l’Amérique du Nord chez Capital Economics, prévoit que la Banque du Canada ajustera ses prévisions d’inflation pour tenir compte des hausses des prix du pétrole dans ses perspectives trimestrielles. La banque examinera également de nouvelles données sur l’inflation, le marché du travail et le produit intérieur brut avant sa prochaine décision.
Brown conclut que, selon son scénario de base, la banque ne relèvera pas ses taux en octobre, bien que la décision sera probablement serrée.
Source : La Presse Canadienne