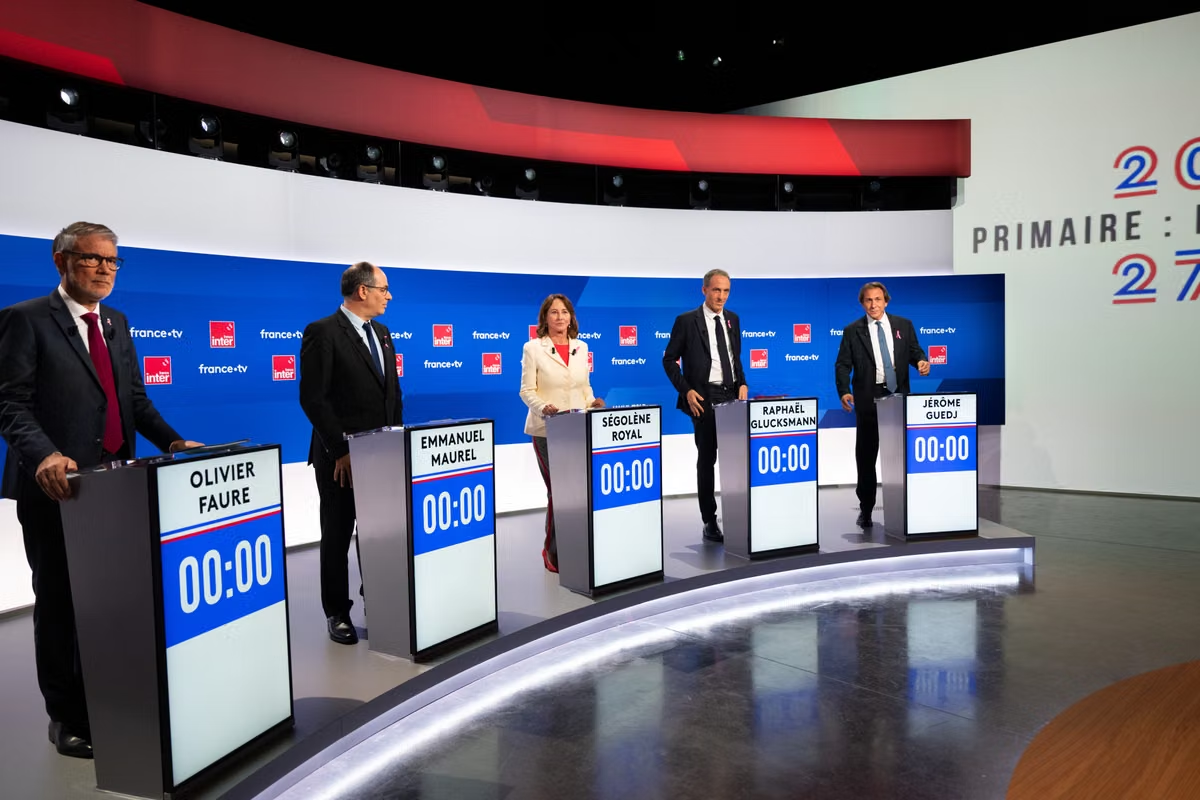
Lors du débat de la primaire sociale-démocrate du 1er octobre 2026, Raphaël Glucksmann a proposé de baisser la CSG prélevée sur les salaires pour augmenter le montant net reçu par les salariés. Ses concurrents y voient une menace pour le financement de la protection sociale. Mais leur querelle repose aussi sur une confusion décisive : la CSG n’est pas une cotisation sociale, et le fait qu’elle soit un impôt ne l’envoie pas automatiquement dans le budget général de l’État. ()
Une hausse du net, pas du salaire brut
Le mécanisme avancé par Glucksmann est compréhensible : si l’on réduit un prélèvement sur la fiche de paie, le salarié peut recevoir davantage à salaire brut inchangé. Ce serait un gain de salaire net, non une augmentation du brut négocié avec l’employeur. La distinction n’est pas qu’une affaire de vocabulaire : elle indique qui finance la me et ce qu’elle change, ou non, dans la rémunération fixée par l’entreprise. ()
Dans l’article publié le 2 octobre, Le Nouvel Obs rapporte les objections formulées pendant le débat. Emmanuel Maurel parle d’« une usine à gaz » ; Olivier Faure dénonce « une vieille recette libérale ». Ségolène Royal redoute, elle, qu’une recette destinée à la protection sociale soit transférée vers le budget de l’État, puis exposée à de futures coupes. Glucksmann défend au contraire l’idée que le financement du modèle social ne doit pas peser exclusivement sur les travailleurs. Ces propos décrivent des positions politiques, pas les effets déjà établis d’un dispositif adopté : à ce stade, il s’agit d’une proposition. ()
Ce que dit réellement la règle fiscale
En 2026, la CSG sur les revenus d’activité salariée est prélevée au taux de 9,2 % ; la CRDS, distincte, l’est à 0,5 %. Pour les salaires relevant de la règle générale, ces taux s’appliquent à une assiette correspondant à 98,25 % du brut dans la limite indiquée par Service public. Une baisse de CSG ne ferait donc pas disparaître tous les prélèvements situés entre brut et net. Sans taux de baisse ni périmètre précisément arrêtés, annoncer un gain universel sur chaque fiche de paie serait prématuré. ()
La principale vérification concerne l’argument de Royal. La CSG est juridiquement un impôt affecté au financement de la protection sociale, et non une cotisation ouvrant, par elle-même, un droit à prestation. Le code de la sécurité sociale prévoit la répartition de son produit entre organismes bénéficiaires. Surtout, la loi organique relative aux lois de finances autorise expressément l’affectation directe d’impositions aux organismes de sécurité sociale. Dire que la CSG, parce qu’elle est un impôt, doit nécessairement rejoindre le budget général de l’État ne correspond donc pas au droit en vigueur. ()
Cela ne rend pas l’objection financière sans objet. Si une baisse de CSG réduisait les recettes affectées à la protection sociale, il faudrait examiner comment cette perte serait compensée : par une autre recette affectée, par un financement budgétaire ou par une autre modification du dispositif. Le risque dépendrait du texte finalement proposé et voté. Il ne découle pas mécaniquement du seul mot « impôt ». ()
La question laissée ouverte par la formule « proposition simple »
Glucksmann oppose le financement par les travailleurs à celui qui pourrait venir d’autres sources. La CSG est pourtant déjà prélevée sur plusieurs catégories de revenus, dont les salaires, certaines pensions et certains revenus du patrimoine, avec des règles et des taux différents. Sa proposition porte sur la part prélevée sur les salaires : pour juger de la redistribution annoncée, il faut savoir précisément quelles recettes la remplaceraient, à quel niveau et au bénéfice de quels salariés. ()
Le débat du 1er octobre a donc mis au jour un désaccord réel, mais pas celui que suggère l’opposition entre « impôt » et « cotisation ». Les candidats discutent du partage de l’effort entre revenus du travail et autres ressources, ainsi que de la garantie apportée aux finances sociales. Ce qui est établi : baisser la CSG salariale peut relever le net à brut constant, tout en diminuant une recette aujourd’hui affectée. Ce qui reste à démontrer : le montant du gain, sa répartition entre salariés et la solidité de son financement. La simplicité tient pour l’instant dans la formule ; les comptes, eux, attendent le détail. ()
Source principale : Le Nouvel Obs – Election présidentielle de 2027 (www.nouvelobs.com)
Article original : Consulter la source originale
Auteur : Boris Manenti
Sources complémentaires
- Service public, « CSG et CRDS sur les revenus d’activité et de remplacement » : https://www.service-public.fr/particuliers/vosdroits/F2971
- Légifrance, code de la sécurité sociale, article L. 131-8 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000053538201/2026-05-13
- Légifrance, loi organique relative aux lois de finances, article 2 : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000050780588/2026-04-21