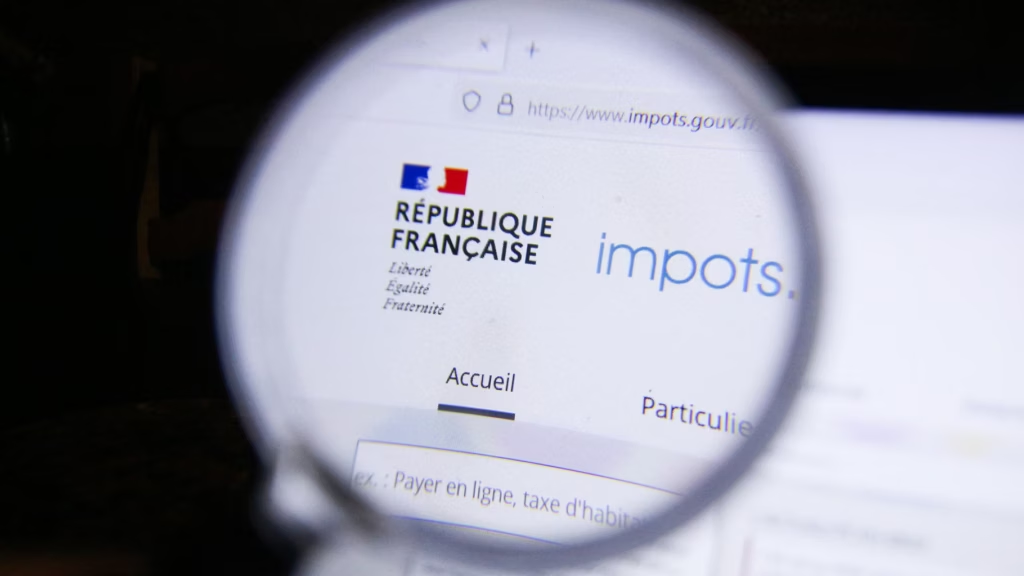
Deux prélèvements fiscaux peuvent apparaître sur un même compte bancaire ce lundi 26 octobre 2026. Le premier concerne certains contribuables qui doivent encore plus de 300 euros au titre de l’impôt sur le revenu ; le second peut concerner des propriétaires redevables de la taxe foncière.
Une deuxième échéance pour le solde de l’impôt sur le revenu
Les foyers dont le solde d’impôt sur les revenus de 2025 dépasse 300 euros sont prélevés en plusieurs fois. Après une première échéance le 25 septembre, un nouveau prélèvement intervient ce 26 octobre. Le paiement est effectué automatiquement sur le compte bancaire communiqué à l’administration fiscale. (presse.economie.gouv.fr)
Ce reste à payer correspond à une régularisation après le calcul définitif de l’impôt : il peut notamment s’expliquer par des prélèvements à la source insuffisants en 2025 ou par une avance de réductions ou de crédits d’impôt trop élevée. Les échéances restantes sont prévues en novembre et en décembre ; le calendrier individuel figure sur l’avis d’impôt. (economie.gouv.fr)
Les contribuables dont l’avis a été édité en octobre suivent un échéancier différent : Bercy indique que leur solde est réglé en deux prélèvements, en novembre et en décembre. (economie.gouv.fr)
La taxe foncière peut s’ajouter le même jour
Un autre prélèvement peut être effectué ce lundi pour la taxe foncière 2026. Il concerne notamment les propriétaires ayant opté pour le prélèvement à l’échéance, ainsi que ceux qui ont payé en ligne avant la date limite du 20 octobre sans choisir un prélèvement immédiat. Bercy fixe le prélèvement correspondant au 26 octobre. (presse.economie.gouv.fr)
Les deux opérations sont distinctes : l’une régularise l’impôt sur le revenu dû au titre de 2025, l’autre règle la taxe foncière de 2026. Les contribuables concernés par les deux dispositifs peuvent donc voir ces sommes débitées le même jour.
Source : Le HuffPost : actualités et infos décalées en continu, en France et dans le monde (www.huffingtonpost.fr)
Article original : Consulter la source originale
Auteur : Vincent Gibert