
Six centièmes de point, et déjà un verdict ?
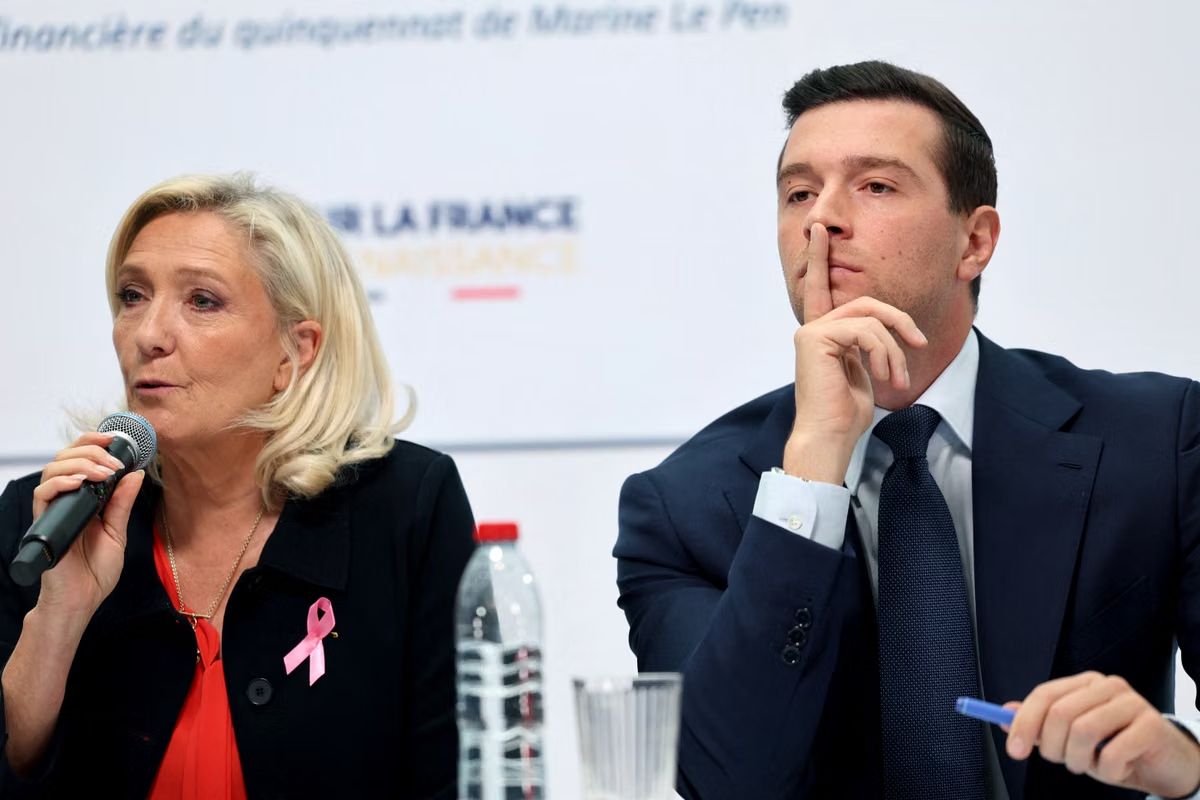
Selon le récit publié par Le Nouvel Obs le 7 octobre, Bardella annonce que le taux des OAT est passé de 4,76 % à 4,70 % pendant la présentation du RN. La baisse évoquée est de 0,06 point de pourcentage. Le chiffre décrit un mouvement de marché ; il n’en donne pas la cause. Le compte rendu fourni ne précise pas non plus quelle obligation, quelle échéance et quels relevés horodatés ont servi à cette comparaison. ()
Une donnée officielle permet de contrôler le niveau, pas de départager les explications : l’Agence France Trésor affiche un TEC 10 à 4,72 % pour le 6 octobre. Cet indicateur à dix ans n’est pas le relevé minute par minute du téléphone montré pendant la conférence. Il confirme que les taux se situaient dans cet ordre de grandeur, sans prouver un effet du discours. Autre distinction utile : la variation du rendement d’une obligation déjà échangée sur le marché ne signifie pas que l’État a instantanément renégocié le coût de toute sa dette. ()
Le test que le raccourci oublie
Pour attribuer la détente des taux aux annonces du RN, il faudrait au minimum comparer leur évolution avant et après la prise de parole, à échéance comparable, avec celle des obligations d’autres pays. Le Nouvel Obs indique que la baisse touchait déjà plusieurs marchés dans la matinée. Reuters décrit également un rebond des obligations publiques à l’échelle européenne, tout en relevant que le mouvement français était plus marqué. Ce constat n’autorise ni la formule « les marchés ont validé le plan » ni sa négation catégorique. ()
Les lectures des professionnels rapportées par Reuters illustrent cette limite. Laura Cooper, de Nuveen, estime que l’annonce pourrait contribuer à la détente des taux, mais souligne que les investisseurs attendent encore les détails de sa mise en œuvre. La Banque centrale européenne rappelle, plus généralement, que les rendements souverains dépendent à la fois de facteurs communs aux marchés et de facteurs propres à chaque pays. Voir la France bouger avec ses voisins n’exclut donc pas tout effet politique ; cela interdit simplement de l’isoler à l’œil nu. ()
Une trajectoire annoncée, pas des économies réalisées
Le fond de la présentation compte davantage que l’instantané du taux. Le 6 octobre, Marine Le Pen a porté l’ajustement qu’elle propose à 140 milliards d’euros nets d’économies en 2032 par rapport à 2026, contre 125 milliards envisagés auparavant, selon ses déclarations rapportées par Reuters. Elle a aussi fixé l’objectif d’un déficit ramené à 3 % du produit intérieur brut en 2030 et évoqué une « règle d’or » budgétaire à inscrire dans la Constitution par référendum. Il s’agit de propositions de campagne, non de mes adoptées ni d’économies constatées. ()
La question décisive n’est donc pas seulement « combien ? », mais « par quelles mes, à quel rythme et avec quels effets ? ». Reuters indique notamment que le détail de la réforme des retraites annoncée restait à présenter. Un montant global peut afficher une ambition ; il ne suffit pas, à lui seul, à vérifier qu’elle sera réalisable. La prudence vaut pour le RN comme pour n’importe quel parti soumettant une trajectoire budgétaire aux électeurs. ()
Ce que l’on peut conclure
Établi : le RN a présenté son contre-budget et sa trajectoire le 6 octobre ; le rendement des obligations françaises a baissé ce jour-là, dans un mouvement européen plus large. Analysé : en mettant en avant la variation d’un taux pendant sa conférence, Bardella cherche à faire de cette donnée un argument de crédibilité. Incertain : la part exacte que les annonces du RN auraient prise dans cette baisse. Le marché obligataire réagit en continu ; il ne distribue pas de certificat de sérieux à chaque fois qu’un responsable politique termine une phrase. ()
Une dernière précision de lieu : contrairement à la légende de photographie transmise avec l’article du Nouvel Obs, qui situe la présentation « à l’Assemblée », l’invitation publiée par l’équipe de Marine Le Pen annonçait cette conférence au siège du RN, rue Cortambert à Paris. ()
Source principale : Le Nouvel Obs – Election présidentielle de 2027 (www.nouvelobs.com)
Article original : Consulter la source originale
Auteur : Claude Soula, Lucas Burel
Sources complémentaires
- Équipe de Marine Le Pen, invitation à la conférence de presse du 6 octobre 2026 : https://inscription.marinelepen.com/presse-contrebudgetrn
- Agence France Trésor, TEC 10 du 6 octobre 2026 : https://www.aft.gouv.fr/fr
- Banque centrale européenne, analyse des facteurs communs et nationaux des rendements obligataires : https://www.ecb.europa.eu/press/financial-stability-publications/fsr/focus/2022/html/ecb.fsrbox202211_01~aa858bcbea.en.html