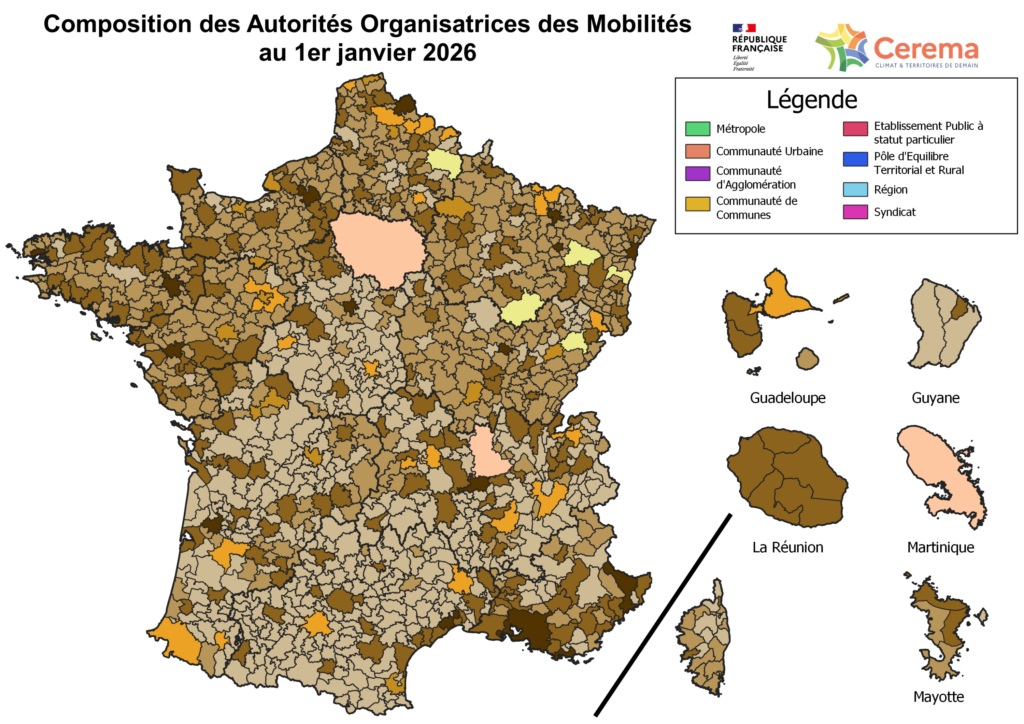
Le versement mobilité est un impôt territorial visant à financer les services de transport en commun et de mobilité sur un territoire défini. Son instauration, bien que facultative, nécessite une délibération des Autorités Organisatrices de la Mobilité (AOM). Ce système a été renforcé par la Loi d’Orientation des Mobilités, stipulant que son application ne peut se faire qu’en présence d’un service de transport en commun régulier.
Un financement basé sur la masse salariale
Le versement mobilité s’applique à la masse salariale des employeurs, qu’ils soient publics ou privés, qui emploient au moins 11 salariés sur le territoire de l’AOM concernée. Le taux de prélèvement est déterminé librement par ces employeurs, tout en respectant des plafonds établis par l’État. Ces plafonds varient de 0,55 % à 2 %, en prenant en compte les majorations prévues par la loi.
Une situation particulière en Île-de-France
Dans la région Île-de-France, le taux du versement mobilité est déplafonné. Il peut aller de 1,6 % à 3,2 % selon les spécificités de chaque intercommunalité. Cette variation est justifiée par la densité de la population et l’étendue des réseaux de transport en commun dans la métropole parisienne.
Des données au service de l’observatoire
Les données utilisées pour l’observatoire des politiques locales de mobilité proviennent de la base URSSAF. Cette démarche vise à faciliter l’analyse et le suivi des financements alloués aux services de mobilité sur les territoires concernés.
Impact sur l’avenir des transports locaux
Les implications du versement mobilité sont significatives pour l’avenir des transports publics locaux. En élargissant les ressources financières disponibles, il contribue à améliorer et diversifier les services de transport offerts aux usagers, favorisant ainsi une mobilité durable et accessible.
Source : Cerema – Actualité (www.cerema.fr)
Article original : Consulter la source originale